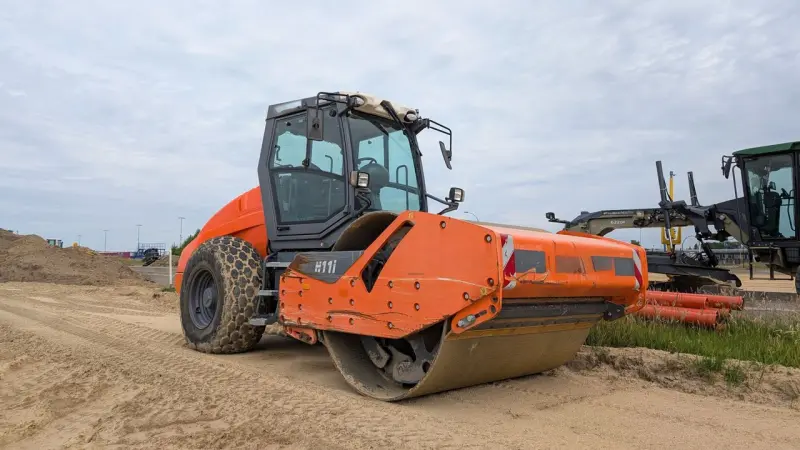
No setor da construção, cada equipamento pesado é um investimento significativo. Seja uma escavadora, um bulldozer ou uma grua, o seu valor não reside apenas na sua capacidade de trabalho, mas na sua utilização efetiva. Uma máquina parada não é apenas um ativo inativo; é um centro de custos que drena recursos financeiros, muitas vezes de formas que não são imediatamente óbvias. Compreender estes custos ocultos é essencial para avaliar o verdadeiro impacto financeiro da frota.
Porque é que uma máquina parada é mais do que apenas uma oportunidade perdida?
Quando uma máquina não está a operar, o custo vai muito além da receita que não está a gerar. A inatividade acarreta uma série de despesas fixas e variáveis que continuam a acumular-se, independentemente de o motor estar ligado ou não. Ignorar estes fatores leva a uma subestimação do verdadeiro custo da baixa utilização.
Os principais custos associados a equipamentos parados incluem:
Depreciação: O valor do equipamento diminui com o tempo, quer seja utilizado intensivamente ou permaneça parado no estaleiro.
Seguros e Impostos: As apólices de seguro e os impostos anuais são custos fixos que têm de ser pagos, independentemente das horas de trabalho da máquina.
O que achou desta notícia?
Encontrou um erro ou esta notícia diz-lhe respeito? Pedir uma correção ou a retirada.